Actualizado
 Comentarios
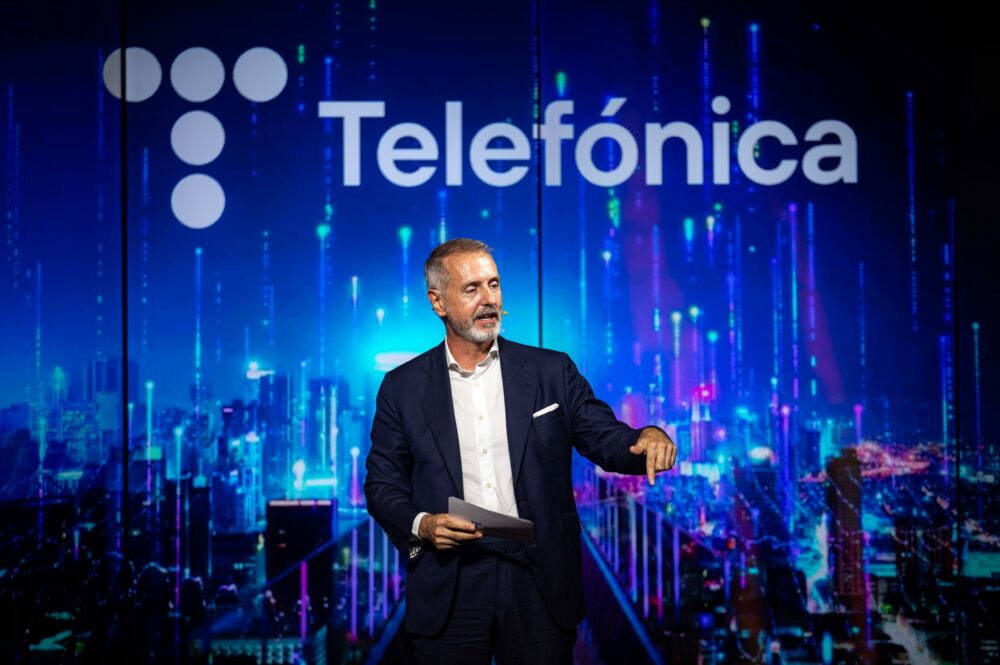
El presidente de Telefónica, Marc Murtra. Foto: Foment del Treball.
Actualizado
Comentarios
Telefónica se ha encontrado con un obstáculo regulatorio en Reino Unido que amenaza con bloquear la primera gran compra de la era Marc Murtra. La Competition and Markets Authority (CMA), el organismo británico de competencia, ha concluido provisionalmente que la adquisición del operador de fibra óptica Netomnia puede provocar un deterioro sustancial de la competencia en el mercado mayorista de banda ancha fija.
Se trata de una operación valorada en tasada en más de 2.000 millones de libras (2.350 millones de euros al cambio actual) y que además incluye el compromiso de inversión de 3.500 millones de libras en el país.
La teleco española, que opera en el país bajo la joint venture Virgin Media O2 (VMO2) junto a Liberty, anunció la compra de la compañía británica a través del vehículo Nexfibre, participado por ambas empresas y también por InfraVia Capital Partners.
El movimiento de Telefónica forma parte de la estrategia para ampliar su posición en el despliegue de fibra en el territorio y supone la primera gran operación del grupo desde que Murtra aterrizara en la presidencia. Ser protagonista en la consolidación del mercado de telecomunicaciones europeo ha sido una de sus máximas desde entonces.
Netomnia, que opera con la marca Substantial, cuenta con 400.000 hogares con fibra y un plan para desplegar fibra en 3,4 millones de hogares más. Asimismo, la operación supone una migración de los clientes de Virgin Media O2 hacia la red de Netomnia con un menor coste debido al solapamiento de lagunas zonas de la infraestructura.
Desde Nexfibre explican que el informe provisional de la CMA «no refleja la realidad comercial y competitiva del mercado británico de fibra. No prioriza la inversión en fibra que el país necesita, ni la creación de un retador a gran escala y sostenible para Openreach», el operador de la principal red fija británica.
«En su Dirección Estratégica hacia la CMA, el Gobierno afirma que ‘espera que el enfoque de la CMA refleje clara y sin ambigüedades la necesidad de mejorar la atractividad del Reino Unido como destino para la inversión internacional'», ha destacado.
El vehículo participado por Telefónica, Liberty e Infravía recuerda que la inversión comprometida en la operación aumentaría la elección del consumidor y apoyaría el despliegue más rápido de banda ancha de fibra óptica completa a nivel nacional.
«Interponerse en este acuerdo sugeriría que Gran Bretaña está cerrando la puerta a la inversión internacional, afianzando aún más el monopolio de Openreach y dejando que los consumidores paguen el precio», ha señalado.
En cualquier caso, los inversores aseguran que seguirán colaborando constructivamente con la CMA para asegurar un resultado que respalde una competencia sostenible, inversión y crecimiento.
La investigación de la CMA ha puesto el foco precisamente en lo que ocurriría con la competencia entre estas redes si la operación sale adelante. Y la conclusión provisional del organismo es es que ambas compañías competirían en determinadas zonas por vender capacidad de sus redes a otros operadores, por lo que su integración eliminaría uno de los rivales potenciales.
Según el regulador, en caso de que Telefónica no hubiera comprado Netomnia, el escenario más probable habría sido que la compañía terminara en manos de CityFibre, otro de los grandes operadores de redes de fibra del Reino Unido.
La autoridad considera que CityFibre tenía capacidad financiera para cerrar la operación y que tanto sus accionistas como los de Netomnia tenían incentivos para alcanzar un acuerdo.
En este caso, habría tres grandes redes compitiendo en determinadas zonas: Openreach, nexfibre/VMO2 y CityFibre. Con la operación planteada, en cambio, CityFibre desaparece de buena parte de esas zonas de solapamiento y la presión competitiva se reduce.
Según los cálculos de la CMA, la red de VMO2/nexfibre está completamente solapada por Openreach, mientras que aproximadamente un 14% también se solapa con Netomnia y un 18% con CityFibre.
En el escenario alternativo en el que CityFibre adquiriese Netomnia, habría competencia entre los tres operadores en alrededor del 32% de la red de VMO2/nexfibre. Tras la compra por parte de Telefónica, esa proporción se reduciría al 18%.
Desde el regulador británico también advierten que alrededor del 26% de esta red se solapa con la red FTTP de VMO2/nexfibre y que si VMO2 culmina la transformación de su actual red de cable hacia fibra, el solapamiento podría alcanzar el 82%. En esas zonas, según el regulador, el escenario alternativo habría dejado a Openreach, VMO2/nexfibre y CityFibre compitiendo entre sí.
Telefónica y sus socios creen que la operación va en pro de la competencia, ya que permitiría aumentar la escala de Nexfibre, desbloquear nuevas inversiones y crear un competidor mayorista más potente frente a Openreach, el operador de la principal red fija británica.
Además, consideran que la operación aceleraría la migración de los clientes de VMO2 desde la actual red de cable hacia FTTP. La tesis empresarial es que una mayor escala permitiría a Nexfibre competir con más fuerza en el mercado mayorista y ejercer presión sobre Openreach.
La CMA, sin embargo, no comparte provisionalmente ese argumento y cree que el incremento de escala derivado de la compra sería relativamente pequeño, entre otras razones porque VMO2 ya está desplegando FTTP sobre su actual red de cable.
Es decir, parte del crecimiento de red que Telefónica atribuye a la adquisición acabaría produciéndose igualmente mediante la propia evolución de VMO2.
El regulador también cuestiona que la operación sea imprescindible para conseguir nuevos acuerdos mayoristas con operadores de telecomunicaciones.
El movimiento de la CMA no supone todavía el bloqueo de la operación. El documento publicado este viernes es un informe provisional dentro de la investigación de fase 2. La autoridad británica ha abierto ahora un periodo para que las partes y otros interesados respondan a sus conclusiones.
Telefónica, Liberty Global e InfraVia tienen hasta el 16 de octubre para presentar, si así lo deciden, un formulario con posibles medidas destinadas a solucionar las objeciones de competencia.
Posteriormente, la CMA consultará sobre esos posibles remedios. El plazo para presentar alegaciones al informe provisional finaliza el 23 de octubre. La investigación tiene como fecha límite estatutaria el 15 de diciembre de 2026.
Por tanto, la operación entra ahora en una fase decisiva. Telefónica y sus socios deberán convencer al regulador británico de que la integración de Substantial puede realizarse sin provocar el deterioro competitivo que la CMA identifica provisionalmente o, en su defecto, ofrecer medidas capaces de corregirlo.