Moeve dispara un 140% su beneficio hasta 1.134 millones por la escalada de precios del petróleo
La petrolera aumentó un 136% su margen de refino en los nueve primeros meses de 2026
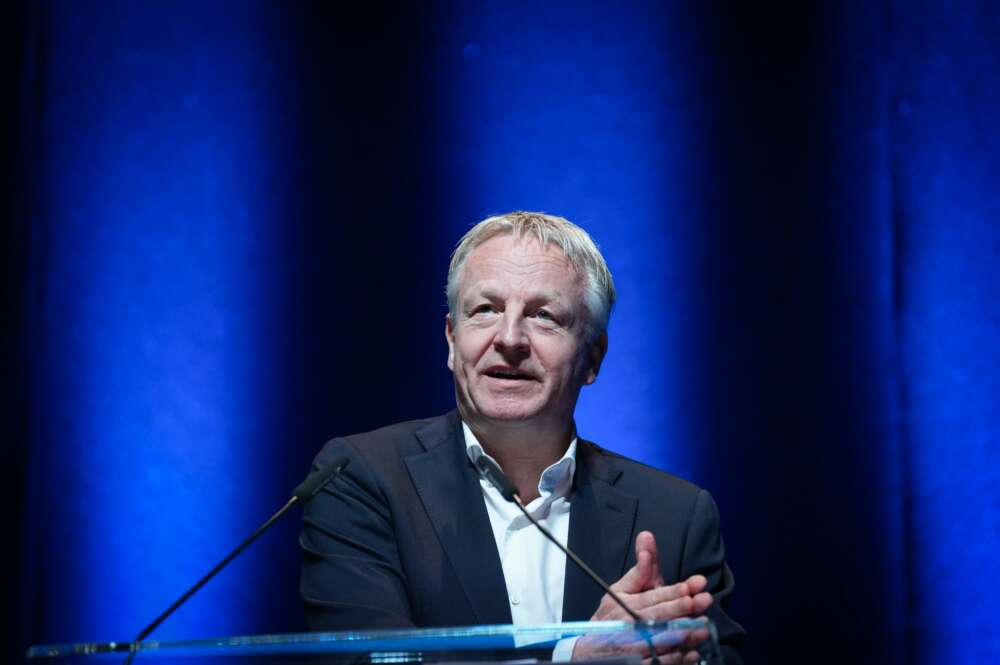
El CEO de Moeve, Maarten Wetselaar.
 Comentarios
Moeve (antigua Cepsa) ha disparado un 140% sus ganancias en los nueve primeros meses de 2026. La energética que preside Maarten Wetselaar obtuvo un beneficio neto CCS ajustado de 1.134 millones de euros entre enero y septiembre, frente a los 472 millones del mismo periodo del año anterior.
La compañía, que acaba de romper las negociaciones con Galp para crear un gigante petrolero ibérico, atribuye esta evolución al sólido comportamiento de sus principales negocios.
Destaca especialmente su negocio energético, favorecido por la mejora de los márgenes de refino y el encarecimiento del petróleo en un contexto de tensiones geopolíticas por la guerra en Oriente Próximo.
La compañía, controlada por el fondo soberano de Arabia Saudi (Mubadala) y el fondo estadounidense Carlyle, presente las cifras de su negocio en formato CCS, una fórmula que excluye el efecto de los extraordinarios y los inventarios en las cifras.
Por su parte, el beneficio neto contable, calculado conforme a las normas internacionales de información financiera (IFRS), se elevó hasta los 1.430 millones, frente a los 246 millones de 2025.
En conjunto, el ebitda CCS ajustado de Moeve alcanzó los 2.409 millones de euros hasta septiembre, frente a los 1.192 millones del mismo periodo del año anterior.
Moeve impulsa sus márgenes de refino
El negocio de Energía se convirtió en el principal motor de los resultados, con un ebitda (resultado bruto de explotación) CCS ajustado de 2.048 millones de euros, frente a los 976 millones contabilizados un año antes.
Esta división prácticamente duplicó su aportación gracias a la mejora de los márgenes de refino y al mayor aprovechamiento de las instalaciones industriales.
De este modo, el margen de refino de Moeve se disparó un 136% en los nueve primeros meses de 2026, hasta alcanzar una media de 17 dólares por barril, frente a los 7,2 dólares registrados en el mismo periodo del año anterior.
Moeve elevó hasta el 90% la utilización media de sus parques energéticos durante los nueve primeros meses, frente al 89% del ejercicio anterior.
La escalada de los precios del crudo también ha impulsado los resultados de Exploración y Producción. Esta actividad alcanzó un ebitda CCS ajustado de 238 millones de euros, un 19% más que en el mismo periodo de 2025.
Las cifras se deben al aumento de las cotizaciones del petróleo en los mercados internacionales. El precio efectivo de venta del crudo de la compañía se situó en 93 dólares por barril, frente a los 71 dólares registrados un año antes.
La mejora del entorno de mercado se ha trasladado también a la actividad química. La división obtuvo un EBITDA de 253 millones de euros, un 83% más, impulsada por la recuperación de los márgenes del LAB y el comportamiento del negocio de fenol y acetona.
En este último caso, la compañía destaca los mayores márgenes comerciales, favorecidos por un equilibrio más ajustado entre la oferta y la demanda en Europa.
La transformación industrial de Moeve
Los resultados llegan en un momento de aceleración de la transformación industrial de la compañía. Moeve destinó 885 millones de euros a inversiones durante los nueve primeros meses, un 17% más que un año antes.
De esa cantidad, 612 millones —el 69% del total— se dirigieron a proyectos vinculados a la transición energética, frente a los 396 millones del mismo periodo de 2025. España concentró el 93% del desembolso inversor.
Entre los principales proyectos figura el inicio de la construcción de Onuba, la primera fase del Valle Andaluz del Hidrógeno Verde, en Huelva. La instalación contará con 300 megavatios de capacidad de electrólisis y supondrá una inversión conjunta superior a los 1.000 millones de euros.
Moeve participa con un 51% en esta iniciativa, que aspira a convertir el sur de España en uno de los principales centros europeos de producción de hidrógeno renovable.
La mejora de los resultados también ha permitido reforzar la posición financiera de la energética. El flujo de caja de las operaciones alcanzó los 1.689 millones de euros, un 49% más que en los nueve primeros meses de 2025, mientras que la deuda neta descendió hasta los 2.131 millones. La ratio de apalancamiento se situó en 0,8 veces, frente a las 1,7 veces de un año antes.