Un año del plan de Marc Murtra en Telefónica: más caja, menos plantilla y cuatro países a dos velocidades
La teleco cumple un año de su plan Transform & Grow con España y Brasil compensando la mala racha de Alemania y Reino Unido
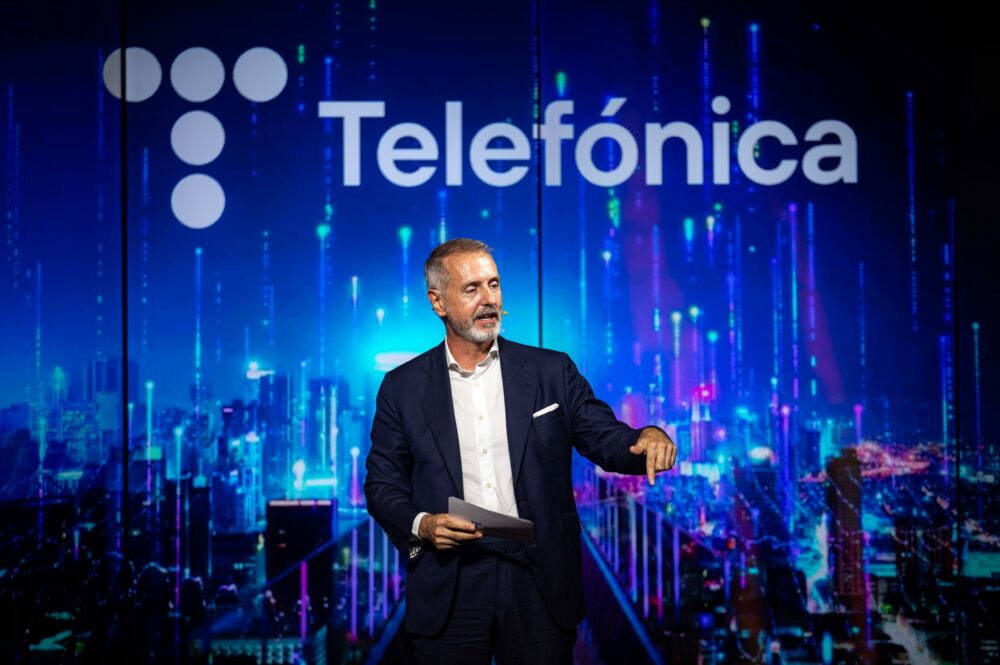
El presidente de Telefónica, Marc Murtra. Foto: Foment del Treball.
 Comentarios
Se cumple un año desde que Marc Murtra presentó su plan estratégico Transform & Grow, con el objetivo de simplificar la estructura del grupo, recuperar el crecimiento y reforzar su posición financiera. La compañía, que rendirá cuentas con el mercado el próximo 12 de noviembre, suma avances en generación de caja y reducción de deuda, pero sufre en dos de sus principales mercados y la bolsa castiga su rendimiento hasta la fecha.
La mejora de la caja es uno de los argumentos que Telefónica puede presentar en el primer balance de la hoja de ruta de Murtra. En el primer semestre de 2026, el grupo registró un flujo de caja libre de las operaciones continuadas de 944 millones de euros y un flujo de caja operativo ajustado después de arrendamientos (OpCFaL) de 2.654 millones, un 4% más en términos reportados y un 2,7% a tipo de cambio constante.
La evolución llevó a la compañía a elevar en julio su previsión de crecimiento de esta métrica para el conjunto del ejercicio, desde más del 2% hasta más del 3%, lo que supone una mejora del 50% respecto al objetivo inicial.
Telefónica también ha logrado bajar la deuda financiera neta hasta los 25.278 millones, un 8,4% menos que un año antes con un apalancamiento de 2,68 veces, frente a las 2,78 veces de diciembre de 2025.
Este escenario es importante para Telefónica tras haber reducido a la mitad el dividendo correspondiente a 2026, hasta los 0,15 euros por acción. La capacidad de recuperar progresivamente el dividendo dependerá, entre otros factores, de que la compañía consolide la mejora del flujo de caja, reduzca su endeudamiento y mantenga bajo control las inversiones.
Por ahora, el avance del negocio a nivel grupo es relevante, aunque todavía no supone un salto espectacular. Los ingresos del grupo crecieron un 1,7% en el primer semestre, hasta los 16.392 millones, y el ebitda ajustado aumentó un 3,8%, hasta los 5.768 millones, en línea con lo prometido.
Los ajustes de plantilla en Telefónica: 10.500 empleados menos
Los planes de ahorro de costes, especialmente mediante ajustes de plantilla, se ha convertido en otra de las principales caras de Transform & Grow, con el negocio de Reino Unido siendo el último impactado.
Virgin Media O2 (VMO2), la sociedad participada al 50% por Telefónica y Liberty Global, ha anunciado un programa de ahorro de 800 millones de libras (unos 936 millones) hasta 2029, que incluye una reducción del 30% de los costes salariales y un recorte de 300 millones en gastos de personal.
Aunque la compañía todavía no ha concretado el número de puestos afectados, Sky News sitúa en hasta 4.000 los empleos que podrían desaparecer. El movimiento se suma al ajuste anunciado en Alemania, donde Telefónica prevé reducir hasta 1.100 puestos de trabajo antes de finalizar 2026, principalmente mediante salidas voluntarias y acuerdos con los representantes de los trabajadores.
En España, el ERE acordado con los sindicatos se ha saldado con 5.401 salidas contabilizadas entre las tres sociedades del Convenio de Empresas Vinculadas, las unidades globales y Movistar Plus+.
El grueso corresponde a las 4.772 bajas aceptadas en Telefónica España, Telefónica Móviles y Telefónica Soluciones. A ellas se suman 416 adhesiones en las unidades globales (GBUs) y 213 en Movistar Plus+.
Si se materializase el escenario de hasta 4.000 salidas en VMO2, el ajuste conjunto en los cuatro mercados podría acercarse a los 10.500 puestos. Se trata, en todo caso, de una estimación condicionada a que se confirme la dimensión del recorte británico.
La reorganización responde a la presión sobre los márgenes, la necesidad de simplificar estructuras y la búsqueda de ahorros recurrentes, aunque también evidencia las dificultades que atraviesan algunos negocios del grupo.
España y Brasil tiran del carro; Alemania y Reino Unido, bajo presión
La migración de los clientes mayoristas de 1&1 a su propia red ha presionado los ingresos y el resultado operativo de Telefónica Deutschland, que espera normalizar progresivamente ese impacto.
La compañía ha puesto en marcha un programa de transformación para recuperar competitividad en un mercado maduro y muy disputado, donde el crecimiento resulta más difícil y los operadores afrontan una elevada presión comercial.
En Reino Unido, VMO2 tampoco ha logrado revertir el deterioro. La filial que controla junto a Libergy Global ya ha presentado las cifras del tercer trimestre, que reflejan un descenso de los ingresos por servicios del 3,5% interanual y un retroceso del ebitda ajustado del 2,6%. Además, perdió 23.300 clientes de banda ancha fija y 49.800 conexiones móviles.
A esta situación se añade el revés regulatorio a la operación de Netomnia. El regulador británico bloquea por el momento la adquisición por parte de Nexfibre, la sociedad participada por Telefónica, Liberty Global e InfraVia, que denuncian un trato discriminatorio mientras se favorece a British Telecom.
Por el contrario, la parte buena del negocio de Telefónica se encuentra en España y Brasil, mercados que se han consolidado como los principales motores de crecimiento del grupo español.
En el segundo trimestre, Telefónica España elevó sus ingresos un 2,9% y el ebitda ajustado un 2,3%, mientras mantiene el pulso a Digi en la captación de clientes, con el impulso del fútbol y nuevas ofertas en el segmento de bajo coste.
Pero es Brasil donde Telefónica, que opera bajo la marca Vivo, tiene su principal motor. La compañía registró un aumento del 7,6% en los ingresos y del 10,9% en el ebitda, en la primera mitad del año, siendo líder en conectividad móvil y pospago, a la par que explora nuevos negocios y servicios digitales como Vivo Pay en el sector financiero.
La bolsa no premia la transformación
Con todo lo bueno y lo malo, el balance del primer año no ha encontrado respaldo en Bolsa. Según los datos de mercado consultados, Telefónica acumula una caída del 22,3% desde el 4 de noviembre de 2025, con sus acciones situándose en los 3,33 euros.
La evolución refleja las dudas de los inversores sobre la capacidad de la compañía para convertir los ahorros y la mejora financiera en crecimiento sostenido, pero también la presión competitiva y tecnológica que afronta el conjunto del sector.
Entre los factores que condicionan las perspectivas de las telecos europeas figura el avance de Starlink y de los servicios de conectividad directa entre satélites y dispositivos móviles.
La amenaza no se limita a la banda ancha en zonas remotas, sino que el desarrollo de la tecnología direct-to-device abre la puerta a que los teléfonos se conecten directamente a satélites, ampliando la competencia potencial de los operadores tradicionales.
La Comisión Europea ya ha propuesto un nuevo marco para asignar espectro destinado a estos servicios y Telefónica se ha unido a Deutsche Telekom, Orange y Vodafone para explorar una candidatura conjunta.
El movimiento evidencia que la operadora no solo debe resolver sus problemas de rentabilidad en Alemania y Reino Unido. También necesita adaptar su negocio a un escenario en el que las fronteras tradicionales de las telecomunicaciones pueden cambiar.
Un año después de Transform & Grow, Murtra ha avanzado en caja, deuda y simplificación, pero todavía tiene pendiente convencer al mercado de que esa transformación será suficiente para recuperar el crecimiento y el valor bursátil.