Telefónica y Digi afrontan su semana clave con la caja en el foco inversor y la rentabilidad en el político
La teleco española rinde cuentas con el mercado bajo presión por las elecciones generales, mientras que el grupo rumano sigue inmerso en la mejora de su liquidez para mantener su modelo de negocio low-cost
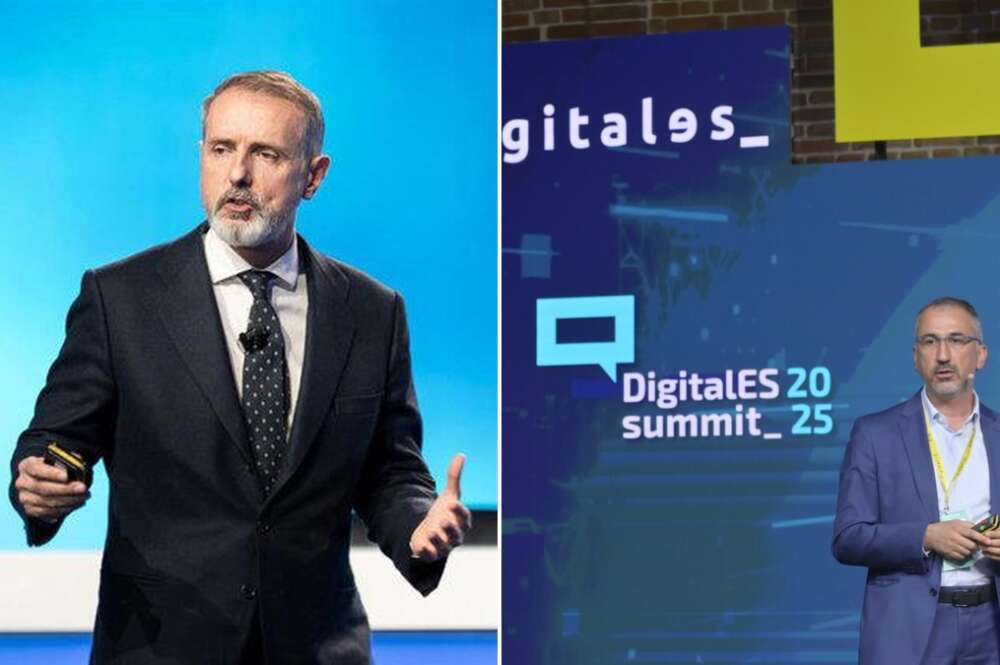
Marc Murtra, presidente de Telefónica, y Marius Varzaru, CEO de Digi en España
 Comentarios
Telefónica y Digi rinden cuentas con el mercado esta semana, con la generación de caja en el foco inversor y la mirada política vigilando de cerca todos los movimientos del grupo español que lidera Marc Murtra. La operadora rumana será la primera en rendir cuentas ante el mercado, el próximo 11 de noviembre, mientras que la española publicará sus cifras un día después, el 12 de noviembre.
Aunque ambas compiten en el mismo sector, sus prioridades financieras responden a situaciones muy diferentes: Telefónica necesita consolidar la mejora de su posición financiera tras acometer una profunda reestructuración, mientras que Digi busca corregir el elevado consumo de efectivo que ha acompañado su agresiva expansión en España.
Los inversores no solo estarán pendientes de la evolución de los ingresos, el resultado bruto de explotación (ebitda) y los beneficios. La capacidad de transformar el crecimiento del negocio en efectivo será una de las principales referencias para evaluar la sostenibilidad de sus respectivas estrategias.
En el caso de Telefónica, además, la evolución bursátil y el futuro de su cúpula directiva añaden una dimensión política a una semana que llega en un momento especialmente sensible para el grupo.
Digi busca frenar el consumo de caja tras su expansión
El caso de Digi refleja una situación prácticamente opuesta. La operadora ha construido su crecimiento en España sobre una política comercial muy agresiva, con tarifas por debajo de las de sus competidores, y un despliegue acelerado de infraestructuras propias.
Una estrategia que le ha permitido ganar millones de clientes, pero que también ha elevado sus necesidades de inversión y financiación. La salida a bolsa, culminada en julio, respondió precisamente a la necesidad de captar recursos para sostener esta expansión y financiar el despliegue de fibra y de su propia red móvil.
La compañía consiguió unos 134 millones de euros netos mediante la emisión de nuevas acciones, destinados principalmente a financiar su plan de negocio. Pero su reto ahora consiste en demostrar que puede seguir creciendo sin depender de manera recurrente de nuevas inyecciones de capital.
Las últimas cuentas disponibles, correspondientes al primer semestre, ofrecen algunas señales de mejora, aunque todavía dejan importantes interrogantes, con un resultado de explotación cayendo un 73%, hasta los 6,4 millones, unas pérdidas netas de 14,5 millones atribuibles a los accionistas.
En cuanto a la caja, Digi consumió 51,2 millones de euros durante los seis primeros meses del ejercicio, una cifra todavía negativa, pero sensiblemente inferior a los 92,6 millones del mismo periodo del año anterior.
La deuda representa otro de los grandes desafíos para la compañía. A cierre de junio, la deuda neta total principal ascendía a 726,2 millones de euros, prácticamente el doble que los 367,7 millones registrados un año antes.
A esta presión financiera se añaden algunas señales de agotamiento comercial. La compañía mantiene su liderazgo en captación de clientes, pero las bajas han aumentado y ya representan más de la mitad de las nuevas incorporaciones.
Entre enero y septiembre, Digi sumó 1,35 millones de altas, pero perdió 721.000 contratos, lo que deja las altas netas en 643.000. Además, su ingreso medio por cliente cayó un 8%, hasta los 7,4 euros mensuales. La operadora ha empezado a introducir cobros adicionales por determinados equipos y servicios para mejorar esta métrica sin modificar sus tarifas principales.
Por tanto, el mercado buscará comprobar si la mejora de la generación de caja del primer semestre tiene continuidad y si el crecimiento de los ingresos empieza a trasladarse con mayor intensidad a los resultados.
Telefónica, entre la rentabilidad y el cambio político
La presentación de Telefónica llega, por su parte, en un contexto que trasciende los resultados financieros. La compañía cumple un año desde la puesta en marcha de Transform & Grow, el plan estratégico con el que Marc Murtra pretende simplificar la estructura del grupo, reducir costes y recuperar el crecimiento en sus cuatro mercados principales: España, Alemania, Reino Unido y Brasil.
La transformación ha implicado una profunda reorganización corporativa y laboral, con miles de salidas de trabajadores y cambios en distintas filiales. En España, los ajustes han afectado a más de 5.400 empleados, mientras que Alemania y Reino Unido también han anunciado importantes programas de reducción de costes.
Telefónica necesita que este esfuerzo se traduzca en una mejora estructural de los márgenes y, sobre todo, en una mayor capacidad de generar efectivo.
En el primer semestre de 2026, el grupo registró un flujo de caja libre de las operaciones continuadas de 944 millones de euros y un flujo de caja operativo ajustado después de arrendamientos (OpCFaL) de 2.654 millones, un 4% más en términos reportados y un 2,7% a tipo de cambio constante.
La evolución llevó a la compañía a elevar en julio su previsión de crecimiento de esta métrica para el conjunto del ejercicio, desde más del 2% hasta más del 3%, lo que supone una mejora del 50% respecto al objetivo inicial.
Telefónica también ha logrado bajar la deuda financiera neta hasta los 25.278 millones, un 8,4% menos que un año antes con un apalancamiento de 2,68 veces, frente a las 2,78 veces de diciembre de 2025.
La generación de caja y la reducción de deuda seguirán siendo fundamentales para recuperar progresivamente la remuneración al accionista, después de haber reducido a la mitad el dividendo previsto para 2026, hasta los 0,15 euros por acción. Su futura política de retribución dependerá en gran medida de la evolución de su flujo de caja libre.
Pero la rentabilidad del negocio no es el único factor que condiciona el futuro de Telefónica, ya que el próximo 29 de noviembre, España celebrará elecciones generales, apenas dos semanas después de la presentación de resultados.
El calendario electoral añade incertidumbre sobre el futuro de la compañía, especialmente por el peso que ha adquirido el Estado en su accionariado desde que la Sociedad Estatal de Participaciones Industriales (Sepi) culminó en mayo de 2024 la adquisición del 10% del capital con un desembolso de casi 2.300 millones de euros.
Desde entonces, la influencia del Ejecutivo en la gobernanza de la operadora ha sido determinante. El relevo de José María Álvarez-Pallete por Murtra en enero de 2025, así como los posteriores movimientos en la estructura directiva, se han producido en un escenario marcado por la nueva posición del Estado como accionista de referencia.
Un eventual cambio de Gobierno podría abrir una nueva etapa en la compañía, con una revisión sobre la continuidad de la actual cúpula directiva e incluso sobre el papel del Estado en el accionariado de Telefónica.
En ese escenario, la evolución del negocio durante el último año y la respuesta de los mercados se convertirían en argumentos centrales para evaluar la gestión de Murtra. La cotización ofrece, de momento, un balance poco favorable, y las acciones de Telefónica se dejan más de un 20% de su valor desde la presentación del nuevo plan estratégico.
La compañía necesita, por tanto, convencer al mercado de que la reestructuración no se limita a reducir costes y plantilla, sino que permitirá recuperar el crecimiento y mejorar la rentabilidad de sus operaciones.