Actualizado
 Comentarios
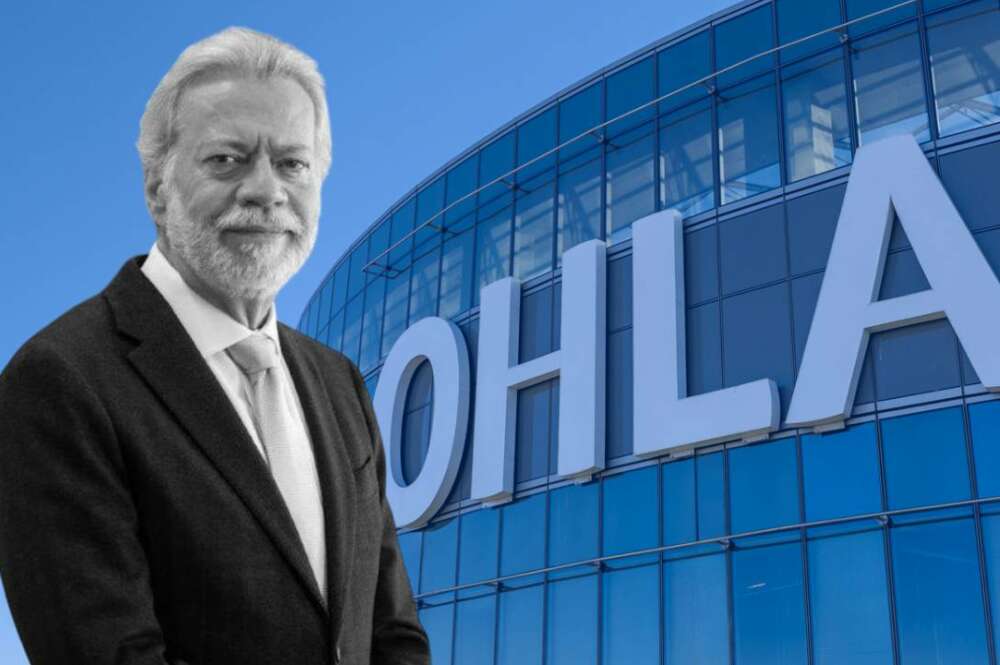
OHLA, compañía liderada por los hermanos Amodio
Actualizado
Comentarios
OHLA se mantiene en números negros durante los nueve primeros meses de 2026. La constructora obtuvo un beneficio neto de 800.000 euros hasta septiembre, frente a las pérdidas de 45,6 millones registradas en el mismo periodo del ejercicio anterior.
La mejora del resultado operativo permitió al grupo cerrar el periodo en positivo pese al impacto extraordinario del litigio que afecta a su filial estadounidense Judlau Contracting.
Asimismo, la compañía de los hermanos Amodio elevó sus ventas un 4,8%, hasta los 3.134 millones de euros, mientras que el resultado bruto de explotación (Ebitda) alcanzó los 152 millones, un 26,9% más que en el mismo periodo de 2025.
El beneficio neto, no obstante, estuvo condicionado por el litigio Flaggers, relacionado con reclamaciones laborales en Nueva York y que se saldó con una condena a su filial estadounidense Judlau Contracting.
Esta contingencia ha lastrado las cuentas en 26,6 millones de euros en el resultado neto, por lo que, sin este efecto extraordinario, las ganancias habrían sido de 27,4 millones de euros.
Según figura en los resultados, fue la filial estadounidense la que abonó la indemnización en julio con sus propios recursos, sin que OHLA tuviera que aportar fondos adicionales. La compañía prevé recuperar el impacto de este desembolso en su caja a lo largo de 2027.
Por divisiones, el negocio de Construcción volvió a mostrar una evolución positiva. Su Ebitda alcanzó los 167,6 millones de euros, un 8,6% más que en los nueve primeros meses de 2025, mientras que el margen sobre ventas se situó en el 6,5%, dos décimas por encima del registrado un año antes.
La evolución de esta actividad se produce mientras OHLA continúa reorganizando su perímetro de negocio.
En paralelo, OHLA también avanza en su plan para desprenderse de su división de Servicios, cuya venta forma parte de la estrategia del grupo para centrarse en sus negocios principales. Por ello, la compañía ha presentado los resultados de esta actividad por separado en sus cuentas.
Otro de los movimientos corporativos que marcan la hoja de ruta de la constructora es la posible venta de su filial en República Checa, OHLA ŽS. El grupo comunicó el pasado 14 de septiembre el estudio de una eventual desinversión.
Por ahora, la operación todavía no ha sido cerrada ni se conoce un posible comprador. La filial mantiene, no obstante, una actividad relevante en del grupo en Europa.
Entre sus contratos más recientes figura la modernización de la línea ferroviaria entre Praha, Ruzyně y Kladno, adjudicada por 81,1 millones de euros, además de proyectos como el tramo Hradec Králové-Pardubice-Chrudim, valorado en 153,5 millones.
En cuanto a la actividad futura, la cartera total de proyectos de OHLA alcanzó los 9.523 millones de euros a cierre de septiembre, un 2,6% más que al término de 2025.
De esta cantidad, 8.585,8 millones corresponden a proyectos a corto plazo, lo que sin proyectos próximos ya garantiza a la compañía una carga de trabajo equivalente a más de dos años de actividad al ritmo actual, con 24,7 meses; aunque por debajo de los 25,7 meses con los que figuraba en el ejercicio anterior.
OHLA también ha conseguido despejar parte de las cargas que arrastraba por antiguos litigios. En el tercer trimestre, el Tribunal Supremo rechazó las reclamaciones de varios fondos de titulización que exigían a la constructora 212 millones de euros por los sobrecostes de la autopista M-12, además de otros 71 millones en intereses.
En total, OHLA ha quedado libre de estas reclamaciones, que en conjunto ascendían a 283 millones de euros.