Los centros de datos de ACS, Ferrovial y Merlin que se verían afectados por el Real Decreto
La nueva normativa amenaza con elevar los costes y retrasar los planes de expansión de ACS, Ferrovial y Merlin
Montaje realizado por Economía Digital.
 Comentarios
El Real Decreto que prepara el Gobierno para regular los centros de datos pone bajo presión los planes de expansión de ACS, Ferrovial y Merlin Properties en España.
Las tres compañías tienen en marcha o proyectan infraestructuras que deberán analizar su encaje en los nuevos requisitos energéticos, medioambientales y de soberanía digital, en un momento en el que el desarrollo de la inteligencia artificial dispara las necesidades de capacidad de computación.
El proyecto normativo establece que las obligaciones se aplicarán a los centros de datos con una potencia de acceso a la red eléctrica igual o superior a un megavatio (MW).
Entre las exigencias más controvertidas figura la de acreditar que al menos el 80% del consumo eléctrico anual procede de nueva generación renovable, mediante autoconsumo o contratos de suministro a largo plazo, con condiciones de correlación horaria.

En este contexto, ACS, Ferrovial y Merlin figuran entre los grupos que deben evaluar el impacto de la regulación sobre sus respectivas carteras. La dimensión de sus planes permite hacerse una idea de la exposición económica: desde los primeros edificios que entrarán en operación hasta los grandes campus que aspiran a convertirse en polos tecnológicos europeos.
ACS ha convertido los centros de datos en uno de los ejes de crecimiento de su división digital y energética. La compañía desarrolla proyectos tanto en España como en otros mercados internacionales, con el objetivo de aprovechar la demanda de infraestructuras para servicios en la nube e inteligencia artificial.
En España, su cartera contempla desarrollos en Madrid y Zaragoza. La presentación de ACS a inversores de noviembre de 2025 identificaba cuatro proyectos bajo las denominaciones Madrid 1, Madrid 2, Zaragoza 1 y Zaragoza 2, con capacidades de desarrollo de 140 MW, 137 MW, 300 MW y 400 MW, respectivamente.
En conjunto, suman una capacidad potencial de 977 MW. Las fechas previstas de entrada en operación de sus primeras fases se situaban entre 2026 y 2028, aunque los calendarios de las siguientes etapas dependen de su desarrollo y comercialización.
Uno de los activos más avanzados es el campus de Alcalá de Henares, impulsado a través de Iridium y otras filiales del grupo. ACS anunció la compra de una parcela de 6,7 hectáreas con 50 MW de suministro eléctrico garantizado.
La primera fase del centro alcanzó los 13,8 MW de capacidad de tecnología de la información en 2025, según el informe integrado de la compañía. En marzo de 2026, el grupo señalaba que disponía de 20 MW listos para comercializarse y que esperaba iniciar la operación antes de terminar el año.
Ferrovial: 1.000 millones para un campus en Alcobendas
Ferrovial se ha incorporado al negocio como promotor de infraestructuras digitales con un campus de centros de datos en Alcobendas, en la Comunidad de Madrid.
El proyecto contempla una inversión estimada de 1.000 millones de euros y una capacidad superior a los 100 MW, según los datos difundidos al anunciarse la iniciativa en julio de 2026.
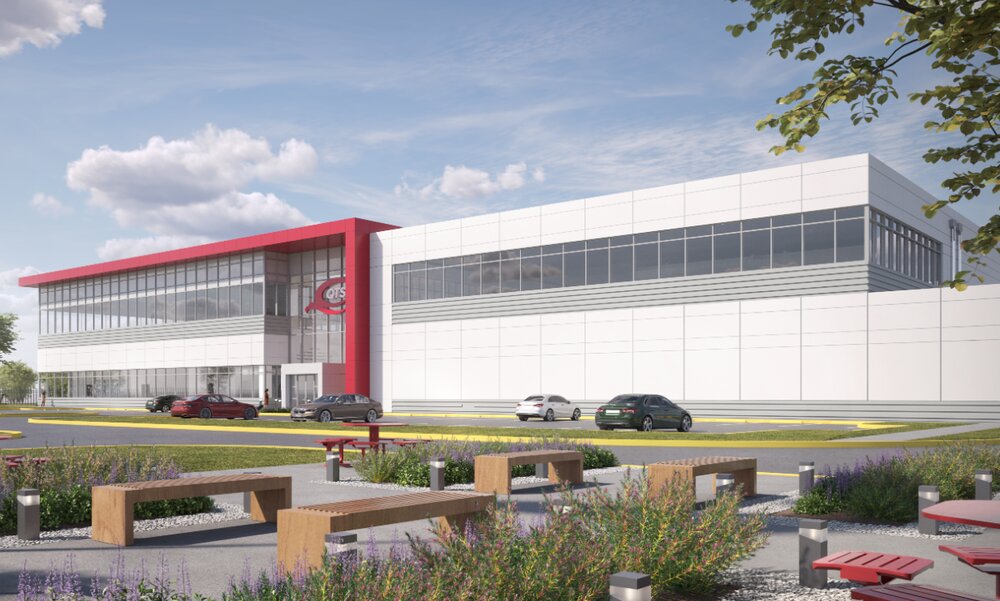
La primera fase, denominada MAD01, prevé una potencia total de 60 MW, de los cuales 40 MW corresponden a carga informática. Esta etapa cuenta con una inversión estimada de 153 millones de euros y se desarrolla en el ámbito de Valdelacasa. El campus se construirá por fases, de modo que el desembolso y la capacidad final dependerán de la evolución del proyecto.
La instalación madrileña queda dentro del ámbito de aplicación previsto por el borrador, al superar ampliamente el umbral de un megavatio de potencia de acceso.
La principal incógnita es cómo se aplicarán las nuevas exigencias a un desarrollo que se encuentra en sus primeras etapas y que necesita acompasar la construcción de los edificios con la disponibilidad de electricidad.
Para Ferrovial, el cumplimiento de los requisitos de suministro renovable y correlación horaria podría condicionar la planificación energética del campus. La normativa también puede influir en las siguientes fases, especialmente si las condiciones para acreditar nueva generación limpia obligan a modificar contratos o a desarrollar capacidad renovable adicional.
La inversión de 1.000 millones convierte a Alcobendas en el principal proyecto de centros de datos anunciado por Ferrovial en España.
Merlin: más de 700 MW en su cartera y 14.000 millones en Navalmoral
Merlin Properties es uno de los grupos inmobiliarios con mayor exposición al negocio de los centros de datos en la península Ibérica.
La compañía desarrolla su plataforma junto a Edged y cuenta con centros en Getafe (Madrid), Barcelona y Álava, además de proyectos en Zaragoza y Extremadura.
En las tres primeras fases de expansión de su plataforma, Merlin ha anunciado una capacidad conjunta de 724 MW de tecnología de la información, con una inversión estimada de aproximadamente 7.776 millones de euros.
La cifra resulta de sumar los 614 millones de la primera etapa, los 2.756 millones de la segunda y los 4.406 millones de la tercera. Estas fases incorporan ampliaciones de instalaciones existentes y nuevos desarrollos en diferentes ubicaciones, por lo que no deben interpretarse como cinco o seis centros independientes con esa capacidad adicional en cada uno.
El proyecto aragonés, denominado Zaragoza-WIND, es uno de los desarrollos más relevantes de la última etapa. Merlin prevé invertir 1.225 millones de euros en un centro de datos en Botorrita, con 144 MW de capacidad informática en un solo edificio.

El Gobierno de Aragón declaró la iniciativa de interés autonómico en julio de 2026. La compañía sostiene que el proyecto podrá cubrir el 87% de su consumo mediante autoconsumo renovable, combinando generación eólica y solar.
El desarrollo de mayor dimensión económica es, sin embargo, el de Navalmoral de la Mata (Cáceres). Merlin planea invertir 14.000 millones de euros a largo plazo para construir un campus que aspira a alcanzar los 1,4 GW de capacidad total. La primera fase contempla una inversión de 400 millones de euros para construir una infraestructura preparada para 100 MW y equipar los primeros 20 MW de capacidad informática.
¿Regulación? Si, pero bien hecha
El impacto potencial sobre estas compañías debe interpretarse a la luz del estado de tramitación del Real Decreto. Se trata de un proyecto normativo, por lo que sus condiciones pueden cambiar antes de su aprobación definitiva.
La Comisión Nacional de los Mercados y la Competencia (CNMC) ha recomendado flexibilizar algunas de las obligaciones más exigentes, en particular el requisito de adicionalidad renovable del 80% y la correlación horaria.
El organismo también ha planteado ampliar el plazo previsto para que las instalaciones renovables asociadas entren en funcionamiento, al considerar que los 6 meses contemplados pueden resultar insuficientes para completar los trámites y las obras.
La preocupación del sector va más allá de la inversión inicial. Si la regulación obliga a modificar el suministro energético, incorporar nuevas instalaciones renovables o retrasar fases de construcción, también puede afectar a los plazos de puesta en marcha y a la capacidad de atender contratos con clientes tecnológicos.
El Gobierno, por su parte, defiende que el crecimiento de los centros de datos debe ir acompañado de nueva generación limpia para evitar que el incremento de la demanda traslade costes al sistema eléctrico y al conjunto de los consumidores.
El borrador pretende ordenar un mercado que ha recibido un volumen creciente de solicitudes de conexión y que concentra buena parte de las expectativas de inversión ligadas a la inteligencia artificial.
Para ACS, Ferrovial y Merlin, la clave será determinar qué obligaciones se aplicarán a cada instalación según su potencia de acceso, su situación administrativa y la fase en la que se encuentre.