Merlin admite que CoreWeave concentra el 80% de su negocio de centros de datos
La tecnológica estadounidense representa el 8,6% de las rentas semestrales de la socimi, pero concentra el 80% de su negocio de centros de datos
Montaje de Merlin e Ismael Clemente
 Comentarios
Merlin Properties ha asegurado que la firma tecnológica estadounidense CoreWeave representa solamente el 8,6% de las rentas que percibió el conjunto de la compañía en el primer semestre de 2026, aunque ha precisado que este inquilino todavía supone aproximadamente el 80% de su negocio de centros de datos.
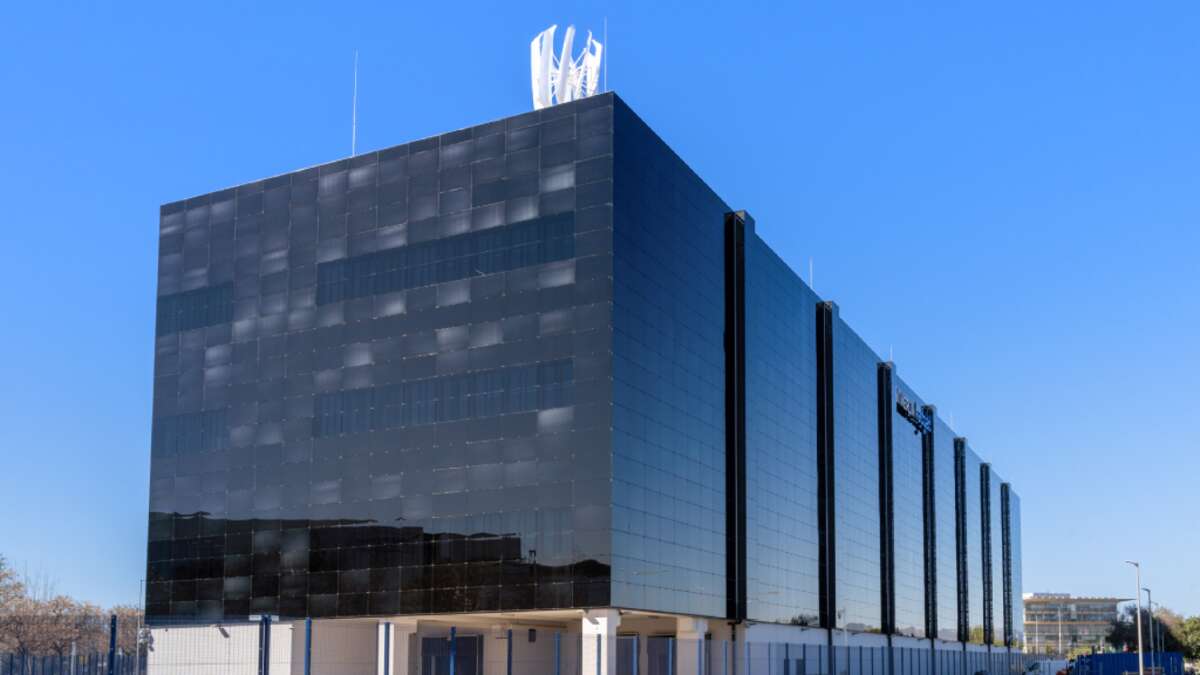
Esta alta concentración inicial responde al estado temprano de desarrollo de su plataforma de centros de datos, con solo 160 megavatios (MW) operacionales o prealquilados sobre los 724 MW esperados en total en las tres primeras fases, según ha explicado la socimi a los analistas y Jefferies recoge en un informe.
Merlin ha destacado que su objetivo pasa por limitar la exposición a un único cliente por debajo del 20% del total, una vez que el proyecto esté desarrollado completamente. En este sentido, la empresa ha añadido que las reservas en la infraestructura de Madrid y las negociaciones en curso en Lisboa involucran a otros operadores más allá de CoreWeave.
Además, el grupo ha resaltado que cuenta con garantías contractuales sobre los contratos firmados con esa empresa. En caso de un hipotético impago, Merlin dispone de la facultad de interrumpir el suministro eléctrico e invocar las protecciones legales vigentes sobre el equipamiento tecnológico instalado.
No obstante, la socimi ha defendido que los clientes finales explotan la capacidad contratada con rendimientos que superan el alquiler pagado a la inmobiliaria. En cualquier caso, Merlin cree que un activo de este tipo con elevada escasez en el mercado respaldaría su comercialización a otro operador en caso de incumplimiento.
Tras estas explicaciones dadas por la socimi cotizada en el Ibex 35, la firma de análisis Jefferies ha reiterado las decisiones que adoptó la semana pasada y ha mantenido su recomendación de ‘compra’ sobre Merlin y su precio objetivo en 16 euros por acción, lo que destapa un potencial de revalorización del 37% sobre su actual precio en bolsa de 11,66 euros.
Jefferies argumenta que la caída reciente del 22% registrada en la cotización bursátil durante los últimos tres meses ya descuenta la mayor parte de los riesgos operativos y las dudas vinculadas a la evolución de CoreWeave.
La socimi ha dado a conocer su exposición a CoreWeave ante las dudas y la volatilidad que afectan a esa empresa por su estructura de financiación y endeudamiento dentro del sector tecnológico y que acumula una caída en bolsa del 56% desde el pasado mes de mayo.