Telefónica, Vodafone, Masorange: así son las alianzas de las telecos en la carrera satelital de Elon Musk
Las telecos españolas firman acuerdos con empresas europeas y con Starlink para reforzar su conectividad

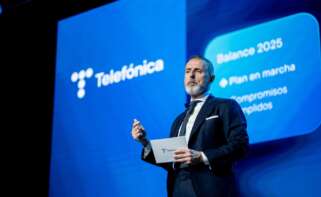
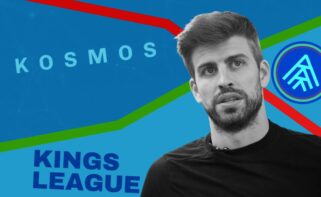
De izquierda a derecha: Marc Murtra, presidente de Telefónica, José Miguel García, CEO de Vodafone España, y Meinrad Spenger, CEO de Masorange
 Comentarios
La batalla por el futuro de las telecomunicaciones ya no se libra únicamente en las redes de fibra o en el despliegue del 5G, también se juega a cientos de kilómetros sobre la superficie terrestre. Los principales operadores españoles, Telefónica, Masorange y Vodafone, han acelerado durante los últimos meses sus movimientos para asegurarse un papel en la nueva carrera de la conectividad satelital, un mercado en el que SpaceX, la compañía de Elon Musk que acaba de debutar en bolsa, ha tomado una importante ventaja gracias al crecimiento de Starlink.
La última pieza del tablero la ha movido Vodafone España. La operadora ha anunciado esta semana un acuerdo con Satellite Connect Europe (SCE), la empresa conjunta creada por Vodafone Group y AST SpaceMobile, para desarrollar servicios de conectividad directa entre satélites y teléfonos móviles convencionales.
El objetivo pasa por ofrecer cobertura en aquellas zonas donde las redes terrestres no llegan y reforzar las comunicaciones en situaciones de emergencia.
La compañía, que está testeando con clientes una especie de proyecto piloto, espera tener todo listo para comenzar a operar comercialmente este servicio en 2027. No obstante, los plazos dependerán de los permisos regulatorios correspondientes.
Apenas unos meses antes, durante el Mobile World Congress (MWC) de Barcelona, Telefónica anunció un acuerdo con la misma compañía para explorar precisamente esta tecnología Direct-to-Device (D2D), que permite conectar un smartphone directamente con satélites de baja órbita sin necesidad de antenas o dispositivos adicionales.
Las alianzas de la teleco que preside Marc Murtra y el operador en manos del fondo de inversión Zegona reflejan una estrategia común que pasa por incorporar el satélite como complemento de las redes móviles tradicionales y no como un sustituto de las infraestructuras terrestres. Pero la incursión en este negocio se alinea en todo caso con la estrategia de soberanía digital europea.
Las alianzas de Masorange y Telefónica con Starlink
Masorange, sin embargo, ha optado por un camino diferente. El grupo surgido de la fusión entre Orange y MásMóvil, y que ahora ha vuelto a estar controlado por la teleco francesa al 100%, fue el primero en España en anunciar una alianza con Starlink, la red satelital de SpaceX.
El acuerdo permitirá a la operadora utilizar la tecnología Direct to Cell desarrollada por la compañía estadounidense para extender la cobertura móvil en zonas sin servicio convencional.
Las diferencias entre unas estrategias y otras no son menores. Mientras Vodafone y Telefónica apuestan por Satellite Connect Europe, una plataforma con fuerte presencia europea impulsada junto a AST SpaceMobile, Masorange ha decidido apoyarse directamente en el actor que lidera actualmente el mercado mundial de la conectividad satelital.
No obstante, fuera de España las alianzas entre grupos son más similares de lo que a simple vista parece, siendo Telefónica una de las que ha creado vínculos con Starlink.
A través de Virgin Media O2 (VMO2), la filial británica que controla al 50% junto a Liberty Global, el grupo español ha acordado el despliegue del servicio O2 Satellite utilizando la tecnología Direct to Cell de SpaceX para ampliar la cobertura en áreas rurales y de baja densidad de población.
Orange también ha ampliado su estrategia satelital más allá de la alianza de Masorange con Starlink. Durante el último MWC, el grupo francés anunció acuerdos tanto con AST SpaceMobile como con Satellite Connect Europe para realizar demostraciones comerciales de este tipo de servicios en distintos mercados europeos, empezando por Rumanía.
La compañía defiende un modelo multiorbita y multiproveedor que combina distintos socios tecnológicos en función de las necesidades de cada mercado y que pone el foco en reforzar la resiliencia de las redes y cumplir con los requisitos europeos de seguridad.
La soberanía tecnológica y la presencia de Starlink en España
El interés creciente de las telecos por este tipo de alianzas coincide con un debate cada vez más intenso en Bruselas sobre la soberanía tecnológica europea.
Las comunicaciones se consideran una infraestructura crítica y la dependencia de plataformas extranjeras preocupa tanto a las instituciones comunitarias como a los propios operadores.
De ahí que iniciativas como Satellite Connect Europe hayan puesto el acento en desarrollar una infraestructura gestionada desde Europa y compatible con futuros proyectos comunitarios como IRIS2. Todo ello responde también a la rápida evolución del mercado.
Starlink ya opera una constelación de miles de satélites en órbita baja y avanza hacia servicios capaces de conectarse directamente con teléfonos móviles convencionales, un paso que podría modificar el equilibrio competitivo en determinadas zonas rurales o de difícil acceso.
Las grandes operadoras buscan así asegurarse un papel relevante en ese nuevo ecosistema antes de que la tecnología alcance una implantación masiva.
Por el momento, el negocio satelital sigue siendo reducido en comparación con el tamaño del mercado español de las telecomunicaciones. Según los últimos datos de la CNMC, el mercado móvil supera ya los 63 millones de líneas activas, mientras que la banda ancha fija ronda los 19,6 millones de accesos.
Frente a esas magnitudes, los clientes de internet vía satélite —entre ellos los de Starlink— representan todavía una porción muy limitada del mercado.
Sin embargo, su crecimiento está siendo constante, especialmente en zonas donde la fibra o la cobertura móvil siguen presentando limitaciones, y ya supera el medio millón de abonados.
Por eso, más que una competición por el presente, las alianzas anunciadas por Telefónica, Vodafone y Masorange representan una apuesta por el siguiente salto tecnológico del sector.
Las operadoras son conscientes de que el satélite no sustituirá a la fibra ni al 5G, pero sí puede convertirse en una pieza estratégica para completar la cobertura, mejorar la resiliencia de las redes y evitar que el liderazgo de la conectividad espacial quede exclusivamente en manos de un único actor.