
La oposición a los centros de datos y elecciones en EE UU: coste, características y perspectivas
La angustia expresada en las encuestas sobre la IA, la amplia ventaja con la que cuenta EEUU y los altos precios de la energía apuntan a un mantenimiento del clima de mayor regulación y condicionantes para construir nuevos centros de datos
 Comentarios
La guerra contra Irán y la inflación son los principales motivos de la debacle republicana en las elecciones celebradas en Estados Unidos la pasada semana. Pero hay otra causa que no ha recibido tanta cobertura mediática: la fuerte y creciente oposición a los centros de datos.
Los demócratas se han alzado con la mayoría en ambas cámaras del Congreso. En la cámara alta dispondrán de 54 senadores como mínimo, pudiendo alcanzar 56. En la Cámara de Representantes cuentan provisionalmente con 254 escaños. Pero al no tener mayorías de dos tercios no podrán superar el veto del presidente Donald Trump a legislación promulgada por el Congreso.
Las elecciones han dado más publicidad al desarrollo de los centros de datos. En septiembre dieciséis estados contemplaban legislación para parar la construcción de instalaciones de procesamiento de datos. Entre ellos se encuentran Georgia, Oklahoma y Carolina del Sur, tradicionalmente republicanos, y Nueva York y Nueva Jersey, gobernados por los demócratas.
Los votantes han aprobado 40 de 41 consultas populares que restringen, mantienen moratorias o prohíben nuevos centros de datos.
Las más destacadas fueron en Ohio, California, Florida, Kansas y Maine. Concretamente, se decidió mantener o aplicar moratorias a la edificación de nuevos centros de datos en las poblaciones de Alhambra (California), Edgewater (Florida), Granville (Ohio), Hubbard (Ohio), Urbana (Ohio) y el condado de Adams (Ohio).
La nueva gobernadora de Tejas, la demócrata Gina Hinojosa, se ha comprometido a mantener la moratoria en la aprobación de nuevas instalaciones de procesamiento de datos hasta que exista mayor regulación.
En EE UU hay 5.427 instalaciones de procesamiento de datos, en Europa 3.346 y 429 en China
La gobernadora demócrata de Georgia, Keisha Lance Bottoms, tiene un posicionamiento parecido. En la campaña del demócrata Sherrod Brown para recuperar su escaño en el Senado por Ohio destacó su rechazo a los centros de datos.
Según Pew Research, el 71% de los estadounidenses teme que la Inteligencia Artificial (IA) disminuya el número de empleos en los próximos veinte años.
Un estudio de la Universidad de Pittsburgh publicado el pasado mes de agosto reveló que un 61% de los encuestados rechaza la construcción de un centro de datos en su población.
Según un sondeo del Rainey Center, entre los contrarios a dichas instalaciones, el 28% se queja del aumento del precio de la electricidad y un 11% de la pérdida de trabajos. La población también resiente el ruido y los amplios terrenos indispensables para la infraestructura digital.
Congresistas de la mayoría demócrata quieren regular, frenar e incluso detener la IA.
La preocupación sobre la financiación de la edificación de centros de datos, el endeudamiento de empresas del ecosistema de IA, y la capacidad de generar beneficios a medio plazo propició un descenso brusco del Nasdaq.
El viernes 6 de noviembre el índice tecnológico cerró a 24.579 puntos, un 2,3% menos que el día previo a las elecciones y 10,9% por debajo de su máximo histórico de 27.599 puntos del 6 de octubre.
Localización, requisitos y personal de los centros de datos
La localización de los centros de datos, imprescindibles para el desarrollo de la IA, no requiere que sea junto a una gran ciudad. Pero sí necesitan suministro de electricidad, agua, refrigeración, conexión a fibra óptica y espacio.
La superficie media de un centro de datos en EE UU es de 57.879 metros cuadrados. Según el índice de IA de la universidad de Stanford, en EE UU hay 5.427 instalaciones de procesamiento de datos, en Europa 3.346 y 429 en China. Alemania con 529, Reino Unido con 523 y Francia con 322 encabezan el ránking en Europa. Los estados en EE UU con más centros de datos son Virginia, Tejas, California, Illinois, Arizona, Georgia, Oregon y Ohio.
Los primeros centros de datos se crearon a finales de los años noventa, coincidiendo con la extensión de Internet
En 2025 la inversión global en IA fue de 344.700 millones de dólares, de la cual 285.900 millones se realizó en EE UU. La inversión de capital mundial en 2026 en IA se prevé sea de 700.000 millones. Los centros de datos en EE UU emplearon a 491.600 personas el año pasado si se combinan procesamiento y alojamiento de datos y servicios relacionados.
Según un estudio de PwC encargado por la Coalición de Centros de Datos, la cifra de empleos supera el millón si se le suma personal de construcción, de suministradores y de mantenimiento.
Con el inicio de operaciones se contrata a informáticos, personal de seguridad y de limpieza. Amazon Web Services opera 231 centros de datos; Digital Realty 109; Google 94; y Microsoft 78. Corporaciones líderes en el desarrollo y operación en Europa y Asia son AirTrunk (Australia), GDS Holdings (China) y Global Switch (Reino Unido).
Creación y evolución de los centros de datos
En EE UU y otras economías desarrolladas europeas han existido centros de computación avanzados desde los años cuarenta. Un ejemplo de instalación informática pionera en EE UU fue ENIAC en la Universidad de Pennsylvania, inaugurada en 1946.
Los primeros centros de datos se crearon a finales de los años noventa, coincidiendo con la extensión de Internet y el avance de las telecomunicaciones.
Equinix inauguró un centro de datos de intercambio de Internet en Ashburn (Virginia) en 1999 con el propósito de conectar redes de telecomunicaciones y empresas de Internet.
El norte de Virginia es un núcleo del sector tecnológico en general y de infraestructura de computación en concreto. Dicha localización se explica en parte por su proximidad a Washington, D.C. La capital es dónde sus ejecutivos y abogados pueden llevar a cabo tareas de lobby ante el Congreso, el gobierno federal y organismos reguladores.
Los centros de datos tradicionales almacenan, procesan y distribuyen información, como información bancaria, páginas web y correos electrónicos. Las instalaciones de procesamiento de datos más avanzadas deben ser más potentes porque entrenan y ejecutan modelos de IA.

Algunos son GPT-5 de OpenAI; Claude 3.7 Sonnet de Anthropic; Gemini 2.0 de Google; Lama de Meta; Nova de Amazon; y Phi de Microsoft.
Cuando se plantea una pregunta a ChatGPT, un centro de datos de IA genera una respuesta. Lo mismo sucede en el procesamiento de imágenes, traducción de idiomas o producción de videos con IA. Las aplicaciones de IA también las utilizan bancos, el sector sanitario, fábricas y la logística.
Por ello deben contar con más semiconductores de alta gama, servidores más potentes, más electricidad, refrigeración y mayor espacio. La Agencia Internacional de la Energía estima que el consumo de electricidad para los centros de datos de IA se acrecentó un 50% en 2025, frente a una subida del 17% de los menos avanzados.
Financiación de centros de datos
Según un informe de McKinsey de abril de 2025, el coste de financiación de infraestructura digital a nivel global se distribuye entre hardware informático (incluyendo unidades de procesamiento de gráficos) con un 60%, infraestructura energética, eléctrica y de refrigeración con un 25% y adquisición de terrenos y construcción de plantas (15%).
Cushman & Wakefield estimó en septiembre un coste promedio de 17,6 millones de dólares por megavatio de capacidad de un centro de datos en EE UU. Por consiguiente, hay que desembolsar 1.760 millones para uno de 100 megavatios.
El capital necesario es sustancial. JP Morgan lideró un consorcio bancario para financiar un proyecto de 7.100 millones en Abilene (Tejas) en mayo de 2025. Meta y Blue Owl Capital consiguieron 27.000 millones para el centro de datos masivo de cinco gigavatios Hyperion de Meta en Louisiana.
Apple, Microsoft, Alphabet, Amazon y Meta cuentan con ingresos y flujos de caja enormes de sus negocios tradicionales. Así pueden financiar sus infraestructuras digitales. Open AI en febrero anunció 110.000 millones de inversión por parte de Amazon (50.000 millones), Nvidia (50.000 millones) y Softbank (10.000 millones). Anthropic planea una oferta pública de acciones a mediados de noviembre, presumiblemente de las mayores de la historia.
La bajada del Nasdaq se inició a principios de octubre debido a la preocupación sobre la capacidad de otras empresas para costear sus inversiones en centros de datos.
Las primeras víctimas fueron CoreWeave y Nebius. Applied Digital aún no tenía capital para 800 megavatios de los 1,4 gigavatios previstos. IREN y Cipher Mining también están expuestas a una ampliación de instalaciones muy intensiva en capital.
La expansión de las empresas reseñadas depende de endeudamiento, inversores externos y contratos a largo plazo de clientes. El alza de los tipos de interés en EE UU encarece este modelo de crecimiento.
Desde el 6 de octubre, la cotización de dichas empresas de infraestructura de IA se ha desplomado. CoreWeave ha retrocedido un 49%, Nebius (Países Bajos) un 48%, Applied Digital 38%, IREN 47% (constituída en Australia) y Cipher Mining 57%.
Desplazamiento a zonas rurales
El petróleo y gas de esquisto no se ha explotado demasiado en Europa por la necesidad de emplear el fracking y la proximidad de los pozos a la población.
En EE UU la oposición es menor, en parte porque se puede llevar a cabo en estados rurales con poca población como las Dakotas.
Las empresas de IA también planean más centros de datos en zonas rurales poco pobladas. Microsoft tiene una en Cheyenne (Wyoming) desde 2012; Applied Materials planea otras en Ellendale y Fargo (Dakota del Norte); y Google invertirá 17.000 millones en Wyoming.
Pero esta estrategia tiene sus límites.
Los centros de datos necesitan conexiones de telecomunicaciones de alta capacidad. Su edificación y funcionamiento requiere mano de obra cualificada, contratistas e infraestructura de apoyo.
Las zonas rurales no disponen de grandes cantidades de energía por la ausencia de instalaciones de generación y líneas de transmisión.
Las consultas vinculantes a nivel de condados y municipios pueden paralizar nuevos proyectos
El factor decisivo no es la cantidad de población, sino la existencia de suficiente capacidad de generación y transmisión de electricidad a precios asumibles. Un potente centro puede desbordar una red eléctrica regional pequeña.
Construir centros de generación y líneas de transmisión adicionales puede incrementar las tarifas para la población, a menos que las empresas cubran completamente el coste. La Agencia Internacional de la Energía proyecta que las limitaciones de capacidad de las redes eléctricas pueden retrasar la fabricación del 20% de los centros planificados en el horizonte de 2030.
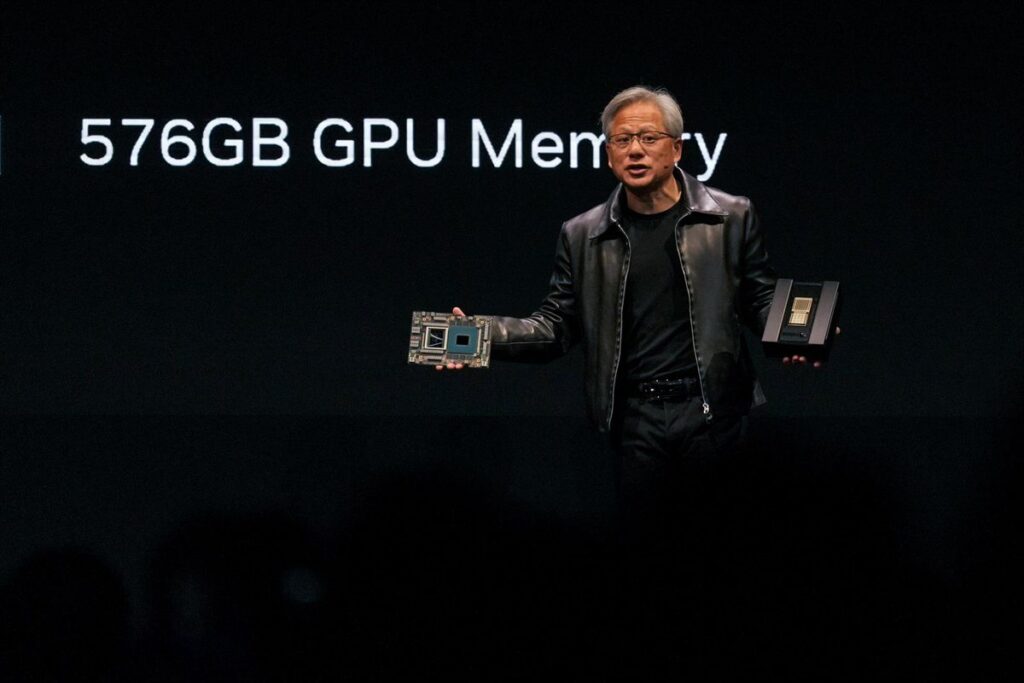
Otro coste destacado de los centros de datos avanzados es la incorporación de unidades de procesamiento de gráficos (GPU). A medida que se amplían y complican las tareas de IA, la demanda de GPU de última generación aumenta. La OECD calcula que Nvidia copa el 80% del mercado de GPUs para IA. Nvidia diseña y Dell, Hewlett-Packard Enterprise y Foxconn asemblan el 90% de las GPU para centros de datos avanzados.
La competencia la constituyen los MI300 y MI3500 de AMD y Gaudi de Intel. Las unidades de procesamiento de tensores (TPU) de Google son claves para el entrenamiento de modelos de lenguaje grande (LLM), como los que están detrás de Gemini. Amazon cuenta con sus semiconductores Trainium. La posición dominante de Nvidia le permite mantener precios altos para sus GPU.
Perspectivas para los centros digitales
Después de las elecciones, Goldman Sachs pronosticó que las restricciones temporales podrían afectar al 45% de la capacidad de expansión de los centros de procesamiento de datos para la IA.
Ninguna de las iniciativas aprobadas por los votantes o moratorias de gobernadores demócratas afecta a proyectos que ya están en marcha. El Gobierno de Donald Trump propugna reducir el número de permisos para autorizar un centro de datos y se opone a la regulación de la IA.
En el Congreso actual había proyectos de ley con apoyo bipartidista que exigirían más estudios sobre el impacto de juguetes con IA y restringirían el acceso a las redes digitales. Pero la oposición a los centros de datos procede mayoritariamente de legisladores y políticos demócratas.
Los condados y los municipios normalmente controlan la ordenación urbanística, el uso del suelo, los permisos de construcción y las aprobaciones de emplazamiento. Por ello, las consultas vinculantes a nivel de condados y municipios pueden paralizar nuevos proyectos. Los estados regulan los permisos ambientales, el uso del agua, la infraestructura eléctrica y determinados requisitos de construcción.
Si un estado mediante su cámara legislativa veta nuevos centros, afecta a todos los condados y municipios en su territorio.
Hasta ahora estados como Tejas, Oregon y Nueva York sólo han suspendido la otorgación de nuevos permisos. Otros como Ohio desde julio de 2025 estipulan que nuevos centros de datos deben sufragar el 85% de su capacidad eléctrica contratada, incluso si no la consumen plenamente.
Las empresas eléctricas pueden fijar tarifas especiales para los operadores de las instalaciones. Así se financiarían mejoras en la red, generación y distribución eléctrica sin afectar a la población.
La angustia expresada en las encuestas sobre la IA, la amplia ventaja con la que cuenta EE UU y los altos precios de la energía apuntan a un mantenimiento del clima de mayor regulación y condicionantes para construir nuevos centros de datos.
La eficacia y popularidad de las aplicaciones de la IA a medio plazo serán un factor más decisivo para prever su evolución.


