Col·lapse institucional en l’obra nova a València
El metre quadrat s'acosta als 2.910 euros a l'inici de 2026 mentre el mercat de l'edificació es tensiona per la falta d'entregues
Construcció d’habitatge d’obra nova a València
 Comentarios
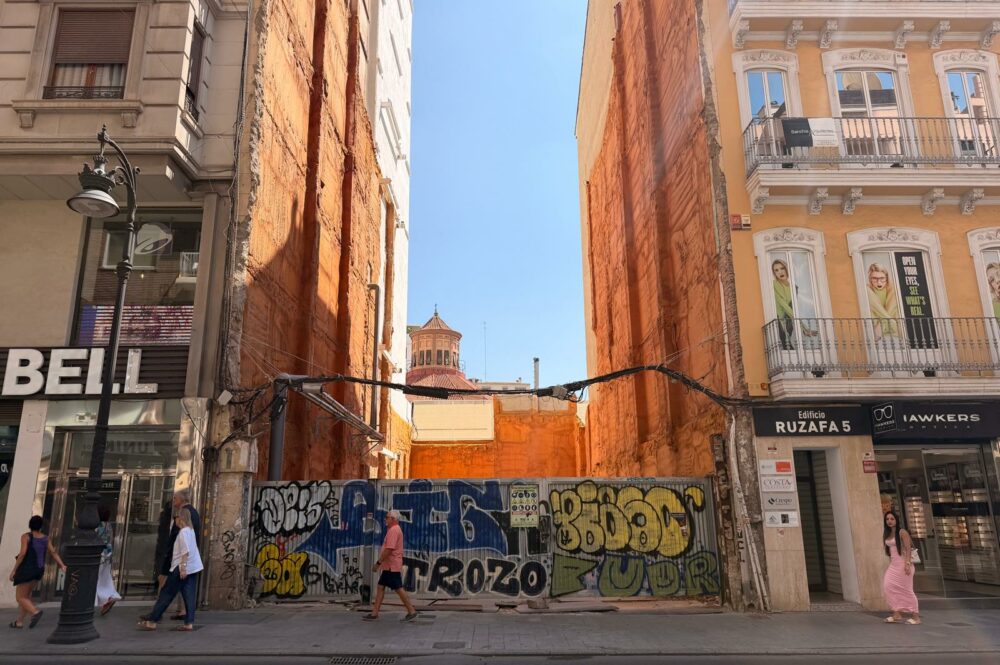
El mercat immobiliari de València va arrancar l’exercici 2026 amb un agut contrast entre l’evolució dels preus i la capacitat real d’absorció del parc residencial. Mentre la cotització de l’habitatge lliure arriba a màxims històrics a la capital, la producció d’obra nova acabada mostra un coll d’ampolla institucional que redirigeix el flux de capital cap a la transacció d’actius de segona mà i intermediació.
D’acord amb els últims indicadors de l’Oficina d’Estadística de l’Ajuntament de València, el preu mitjà del metre quadrat en l’habitatge lliure es va situar en els 2.907,9 euros durant el primer trimestre de 2026. La xifra suposa un increment del 17 % en comparació amb el mateix període de l’any anterior (quan cotitzava a 2.485,5 euros) i ratifica una tendència ascendent continuada front al comportament d’altres grans mercats estatals.
L’encariment resulta sensiblement més acusat en el segment de l’habitatge de fins a cinc anys d’antiguitat, on el metre quadrat arriba als 3.353,9 euros. Front a aquesta tipologia, els immobles de més de cinc anys marquen una mitjana de 2.894 euros per metre quadrat, posant de manifest la prima de valor que exigeix el producte residencial de recent execució davant la seua accentuada escassetat.
L’encariment de l’obra nova troba la seua explicació tècnica en els registres d’edificació i lliurament d’actius. Durant l’exercici 2025, el còmput municipal de llicències d’ocupació concedides a habitatges finalitzats va registrar un saldo nul d’expedients. A aquest factor se suma la contenció en el volum de taxacions d’habitatge nou: en el primer trimestre de 2026 només es van comptabilitzar 198 valoracions d’aquest tipus front a les 2.321 corresponents a habitatges amb més de cinc anys d’antiguitat.
Malgrat que l’activitat promotora ha mantingut la gestió d’expedients d’obra en curs, amb 516 habitatges visats pel Col·legi d’Arquitectes Tècnics al febrer de 2026, la falta d’una canalització fluida cap al lliurament formal de finques manté constreta l’oferta disponible en el mercat primari. Com a resultat, la demanda competeix per un stock limitat, accelerant la pujada de preus en el conjunt del teixit urbà.
Aquesta ralentització en la sortida al mercat de producte acabat contrasta amb els plans de desenvolupament i mobilització de sòl posats en marxa pel consistori. En conversa amb Economia Digital, Juan Giner, regidor d’Urbanisme, va situar la previsió municipal en la incorporació de 1.000 nous habitatges al llarg del present mandat, articulades mitjançant projectes de col·laboració públic-privada, l’activació de diversos PAI (17 en els últims 3 anys) i la inversió directa en patrimoni públic.
Tanmateix, la bretxa temporal que acompanya els processos d’edificació explica que aquest volum d’inversió i desenvolupament en marxa encara no s’haja traduït en lliuraments efectius de claus durant els primers mesos de 2026, allargant el desajust temporal entre l’oferta acabada i la demanda immediata.
El mercat immobiliari no frena malgrat els obstacles
La impossibilitat d’incrementar a curt termini el parc d’habitatge construït no ha desincentivat l’activitat mercantil al voltant del sector. Al contrari, el teixit empresarial de la ciutat està registrant una hipertrofia en les activitats dedicades a la gestió i transacció dels actius existents.
En el primer trimestre de 2026, la constitució de societats dedicades a les activitats immobiliàries (CNAE 68) es va erigir com el principal motor de creació d’empreses a València, amb 158 noves inscripcions. Aquesta xifra supera àmpliament la constitució d’empreses dedicades a la construcció pura d’edificis (46 societats) o a treballs d’edificació especialitzada (36 firmes).
Així mateix, les firmes immobiliàries van registrar l’obertura de 49 processos de dissolució en el mateix període, dibuixant un escenari d’elevada rotació d’operadors que busquen capturar marge en un mercat caracteritzat per preus en màxims i un volum de producte limitat.
Geogràficament, aquest dinamisme mercantil es concentra en els districtes de Ciutat Vella (17,2 % del total d’empreses constituïdes) i L’Eixample (17,6 %), consolidant les zones de major valor patrimonial com els nuclis on es creua l’escassetat d’oferta residencial amb la major densitat d’intermediaris financers i immobiliaris.