Atasco institucional en la obra nueva en Valencia
El metro cuadrado roza los 2.910 euros en el inicio de 2026 mientras el mercado de la edificación se tensiona por la falta de entregas
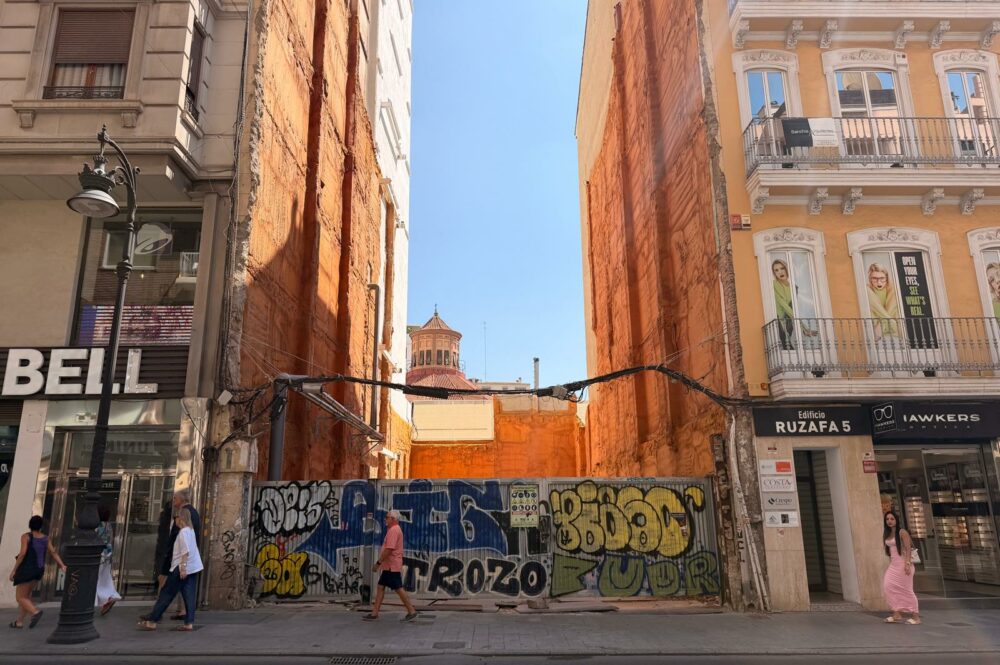
Construcción de vivienda de obra nueva en Valencia
 Comentarios
El mercado inmobiliario de Valencia arrancó el ejercicio 2026 con un agudo contraste entre la evolución de los precios y la capacidad real de absorción del parque residencial. Mientras la cotización de la vivienda libre alcanza máximos históricos en la capital, la producción de obra nueva terminada muestra un cuello de botella institucional que redirige el flujo de capital hacia la transacción de activos de segunda mano e intermediación.
De acuerdo con los últimos indicadores de la Oficina de Estadística del Ayuntamiento de València, el precio medio del metro cuadrado en la vivienda libre se situó en los 2.907,9 euros durante el primer trimestre de 2026. La cifra supone un incremento del 17 % en comparación con el mismo periodo del año anterior (cuando cotizaba a 2.485,5 euros) y ratifica una tendencia ascendente continuada frente al comportamiento de otros grandes mercados estatales.
El encarecimiento resulta sensiblemente más acusado en el segmento de la vivienda de hasta cinco años de antigüedad, donde el metro cuadrado alcanza los 3.353,9 euros. Frente a esta tipología, los inmuebles de más de cinco años marcan un promedio de 2.894 euros por metro cuadrado, poniendo de manifiesto la prima de valor que exige el producto residencial de reciente ejecución ante su acentuada escasez.
El encarecimiento de la obra nueva encuentra su explicación técnica en los registros de edificación y entrega de activos. Durante el ejercicio 2025, el cómputo municipal de licencias de ocupación concedidas a viviendas finalizadas registró un saldo nulo de expedientes. A este factor se suma la contención en el volumen de tasaciones de vivienda nueva: en el primer trimestre de 2026 solo se contabilizaron 198 valoraciones de este tipo frente a las 2.321 correspondientes a viviendas con más de cinco años de antigüedad.
Pese a que la actividad promotora ha mantenido la gestión de expedientes de obra en curso, con 516 viviendas visadas por el Colegio de Arquitectos Técnicos en febrero de 2026, la falta de una canalización fluida hacia la entrega formal de fincas mantiene constreñida la oferta disponible en el mercado primario. Como resultado, la demanda compite por un stock limitado, acelerando la subida de precios en el conjunto del tejido urbano.
Esta ralentización en la salida al mercado de producto terminado contrasta con los planes de desarrollo y movilización de suelo puestos en marcha por el consistorio. En conversación con Economía Digital, Juan Giner, concejal de Urbanismo, situó la previsión municipal en la incorporación de 1.000 nuevas viviendas a lo largo del actual mandato, articuladas mediante proyectos de colaboración público-privada, la activación de varios PAI (17 en los últimos 3 años) y la inversión directa en patrimonio público.
Sin embargo, la brecha temporal que va aparejada a los procesos de edificación explica que este volumen de inversión y desarrollo en marcha aún no se haya traducido en entregas efectivas de llaves durante los primeros meses de 2026, prolongando el desajuste temporal entre la oferta acabada y la demanda inmediata.
El mercado inmobiliario no frena pese a las trabas
La imposibilidad de incrementar a corto plazo el parque de vivienda construida no ha desincentivado la actividad mercantil en torno al sector. Al contrario, el tejido empresarial de la ciudad está registrando una hipertrofia en las actividades dedicadas a la gestión y transacción de los activos existentes.
En el primer trimestre de 2026, la constitución de sociedades dedicadas a las actividades inmobiliarias (CNAE 68) se erigió como el principal motor de creación de empresas en València, con 158 nuevas inscripciones. Esta cifra supera holgadamente a la constitución de empresas dedicadas a la construcción pura de edificios (46 sociedades) o a trabajos de edificación especializada (36 firmas).
Asimismo, las firmas inmobiliarias registraron la apertura de 49 procesos de disolución en el mismo periodo, dibujando un escenario de elevada rotación de operadores que buscan capturar margen en un mercado caracterizado por precios en máximos y un volumen de producto limitado.
Geográficamente, este dinamismo mercantil se concentra en los distritos de Ciutat Vella (17,2 % del total de empresas constituidas) y L’Eixample (17,6 %), consolidando a las zonas de mayor valor patrimonial como los núcleos donde se cruza la escasez de oferta residencial con la mayor densidad de intermediarios financieros e inmobiliarios.