El alquiler institucional se vende por pisos
Los grandes tenedores harán lo que hace cualquier propietario cuando alquilar no paga: vender
 Comentarios
Durante los meses que he tenido la oportunidad de escribir esta columna (¡Gracias!) he podido analizar tendencias del sector, así como algunos cambios de paradigma que están ocurriendo en la actualidad, entre ellos el cambio de fase del capital inmobiliario, que está virando a comprar producto operativo generador de EBITDA, huyendo del riesgo promotor.
Hoy hablaré de lo que pasa después: las privatizaciones, o lo que es lo mismo, constituir la división horizontal si no existía, (a veces) esperar al vencimiento de los contratos y vender cada vivienda por separado, al inquilino si la puede comprar y al mercado si no. Veamos primero quién lo está haciendo y con cuántas viviendas, y después por qué hemos llegado hasta aquí.
Testa Residencial, una de las mayores carteras de alquiler del país, cerró 2025 con 8.354 viviendas, 689 menos que un año antes, después de vender por 196 millones (unos 280.000 euros por cada vivienda que ha salido del balance). Blackstone, su accionista, vendió en mayo Fidere a Brookfield: 5.150 viviendas en 47 edificios por 1.050 millones, un 19% por debajo de la última tasación. Nestar, la plataforma de Azora, tiene 9.500 viviendas en 96 edificios valoradas en 1.750 millones, y su folleto de emisión contempla desde 2018 desinvertir “mediante la venta de viviendas de forma individual o en bloque”.
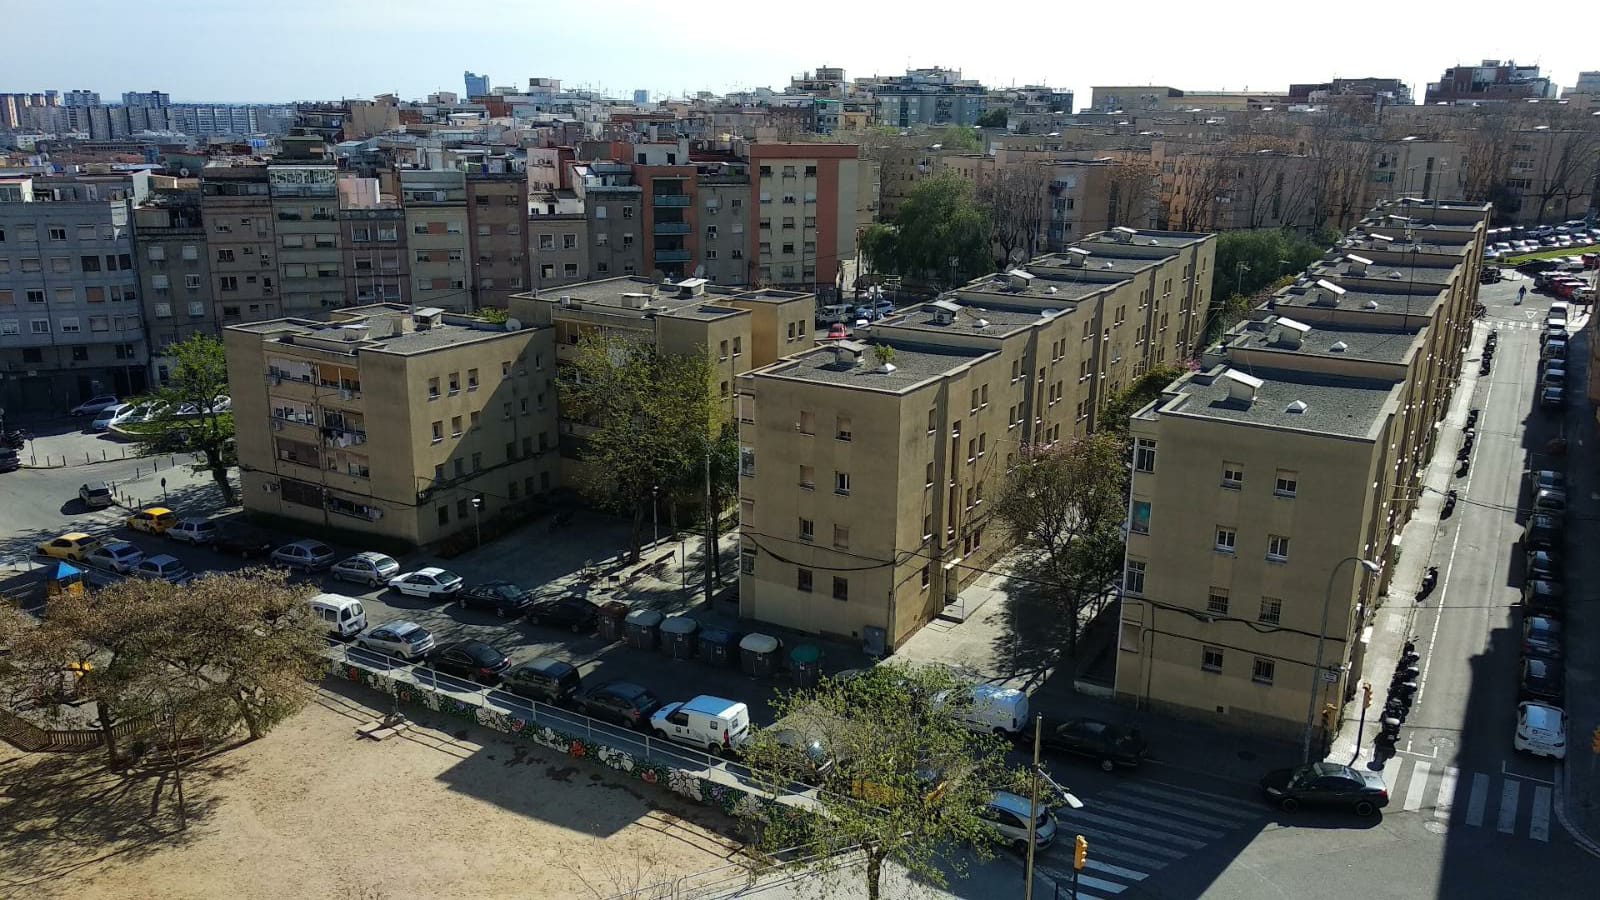
En Cataluña, Patrizia, Blackstone y Azora llevan desde el verano de 2025 comunicando a sus inquilinos que el piso se vende cuando venza el contrato. Y Cerberus, Culmia y Avalon tienen en el mercado cerca de 10.000 viviendas más a unos precios que, según coinciden los asesores, solo cuadran si el comprador vuelve a privatizar. El orden de magnitud es importante.
Fijaos en la distancia entre los dos precios: Brookfield ha valorado cada vivienda de Fidere en unos 204.000 euros y Testa vende a particulares por cerca de 280.000 (según los datos difundidos en abierto). Esa diferencia es “la prima de fragmentación”, y explica por qué la salida natural de estas carteras no es otro fondo sino el minorista: el inquilino con ahorros y una hipoteca, quien busca una vivienda de reposición, o el pequeño inversor que compra un piso alquilado con descuento. Vender en bloque exige descuento y vender por piezas cobra prima. La aritmética es sólida y no admite mucho debate.
¿Por qué hemos llegado aquí? Empecemos por la rentabilidad, que es escasa. El residencial estabilizado cotiza en Madrid en torno al 3,8%, y una cartera de origen protegido, con rentas que arrancan en 275 euros al mes, rinde bastante menos. Nestar refinanció en 2023 con un préstamo sindicado de 636 millones a euríbor más 175 puntos básicos, es decir, alrededor del 4,5% con el euríbor de este verano. Cuando la deuda cuesta más de lo que produce el activo, el apalancamiento es contraproducente y el único sitio donde queda valor es la revalorización: las 1.860 viviendas que Fidere compró a la EMVS en 2013 costaron unos 69.000 euros cada una y hoy valen tres veces más. Ese valor no se cobra alquilando, se cobra vendiendo.
Y por el lado de los ingresos no hay salida: la actualización de rentas de los grandes tenedores la marca por ley un índice que ronda el 2%, mientras el IBI, los seguros y sobre todo el capex de edificios con veinte años a cuestas suben bastante más deprisa (Nestar prevé entre 135 y 150 millones en mejoras).
El segundo fundamental es el riesgo operativo, que en vivienda no se parece al de una nave logística con un único inquilino. Gestionar 9.500 viviendas son 9.500 contratos y 9.500 relaciones y, cuando se organizan, una huelga de alquileres: los inquilinos de Nestar llevan más de un año en una, y el sindicato madrileño tiene organizados más de treinta bloques de Nestar, Fidere y Testa. A eso se suma una litigiosidad que aquí no prescribe nunca.

El Supremo reconoció a los inquilinos de la EMVS el derecho a comprar su vivienda al mismo precio que pagó el fondo en 2013, y la venta de las viviendas del IVIMA a Encasa Cibeles se anuló con sentencia firme: trece años después, Goldman Sachs devuelve 1.721 viviendas y discute con la Comunidad de Madrid si la restitución son 108 millones o 198. Ningún modelo financiero de 2013 tenía esa fila.
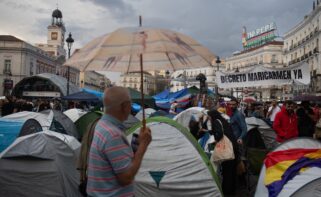
El tercero es el riesgo reputacional, que en un comité de inversión pesa más de lo que parece desde fuera. Los partícipes de estos vehículos son fondos de pensiones y aseguradoras, y un fondo de pensiones no invierte para salir en el telediario. El desahucio de una mujer de 87 años en Retiro ha terminado en una acampada en la Puerta del Sol, en un real decreto-ley que lleva su nombre y en una vicepresidenta llamando a movilizarse contra el Gobierno del que lleva formando parte unos cuantos años (un clásico de la legislatura, pero probad a explicárselo a un inversor de Toronto).
Cuando la etiqueta de “fondo buitre” se pega a una marca, su coste de capital sube aunque el activo sea el mismo. Blackstone lleva años reduciendo su exposición a la vivienda española. Del suceso Maricarmen se han escrito ríos de tinta: 95% sensacionalismo emocional, 5% buena calidad.
El cuarto es la regulación, que más que dura es imprevisible. La Ley 12/2023 trajo zonas tensionadas, límites de renta a grandes tenedores, prórrogas extraordinarias y recargos de IBI de hasta el 150%. Cataluña extendió en enero el tope de rentas al alquiler de temporada, ejerce el tanteo y retracto sobre fincas enteras (Barcelona compró Casa Orsola por 9,2 millones, unos 341.000 euros por vivienda) y tramita una ley contra la compra especulativa; la compraventa de edificios enteros en la ciudad cayó un 31% en 2025.
El Real Decreto-ley 8/2026 concedió a los inquilinos una prórroga extraordinaria de dos años, entró en vigor el 22 de marzo y el Congreso lo derogó el 28 de abril: cinco semanas de vigencia, poco más de lo que dura un alquiler de temporada. Y ahora llega el decreto Maricarmen, con el que el Gobierno quiere prohibir a los fondos la compra especulativa de vivienda, con una nueva definición: la PYME Buitre. Un inversor puede vivir con reglas duras, pero constantes, lo que no puede hacer es valorar un activo a diez años cuando la regla cambia cada trimestre. Y cada norma nueva pensada para retener al inquilino acelera la decisión de vender el piso que ocupa.
El resultado es paradójico: la respuesta del mercado a una regulación pensada para proteger el alquiler es sacar viviendas del alquiler. Cada piso que Testa vende a un particular deja de alquilarse sin que el parque total gane una sola unidad, y el inquilino recibe una de dos cartas, la oferta de compra o la no renovación.
La alternativa que reclama el sindicato, que el Estado compre esas 17.000 viviendas a través de Casa 47, costaría entre 3.500 y 4.300 millones, entre la mitad y el 60% de los 7.000 millones del Plan Estatal de Vivienda 2026-2030 completo (cinco años de presupuesto para conservar viviendas que ya existen). La Generalitat lo hizo con 1.700 viviendas de La Caixa y Barcelona con una finca; a la escala de Madrid no hay talonario. Y yo ya estoy pagando suficientes patos y fiestas con mis impuestos.
¿Puede girar esto? Tres señales lo avisarían: que la rentabilidad del residencial vuelva a superar con holgura el coste de la deuda (euríbor en el entorno del 2,2% o yields por encima del 4,5%), que un marco de alquiler sobreviva a una legislatura completa sin decretos de urgencia, y que aparezca un comprador, público o privado, dispuesto a mantener estas viviendas en alquiler a los precios de hoy. No veo ninguna de las tres cerca. Mientras tanto, los grandes tenedores harán lo que hace cualquier propietario cuando alquilar no paga: vender. Y a muchos inquilinos la próxima carta que les llegue no será la renovación.